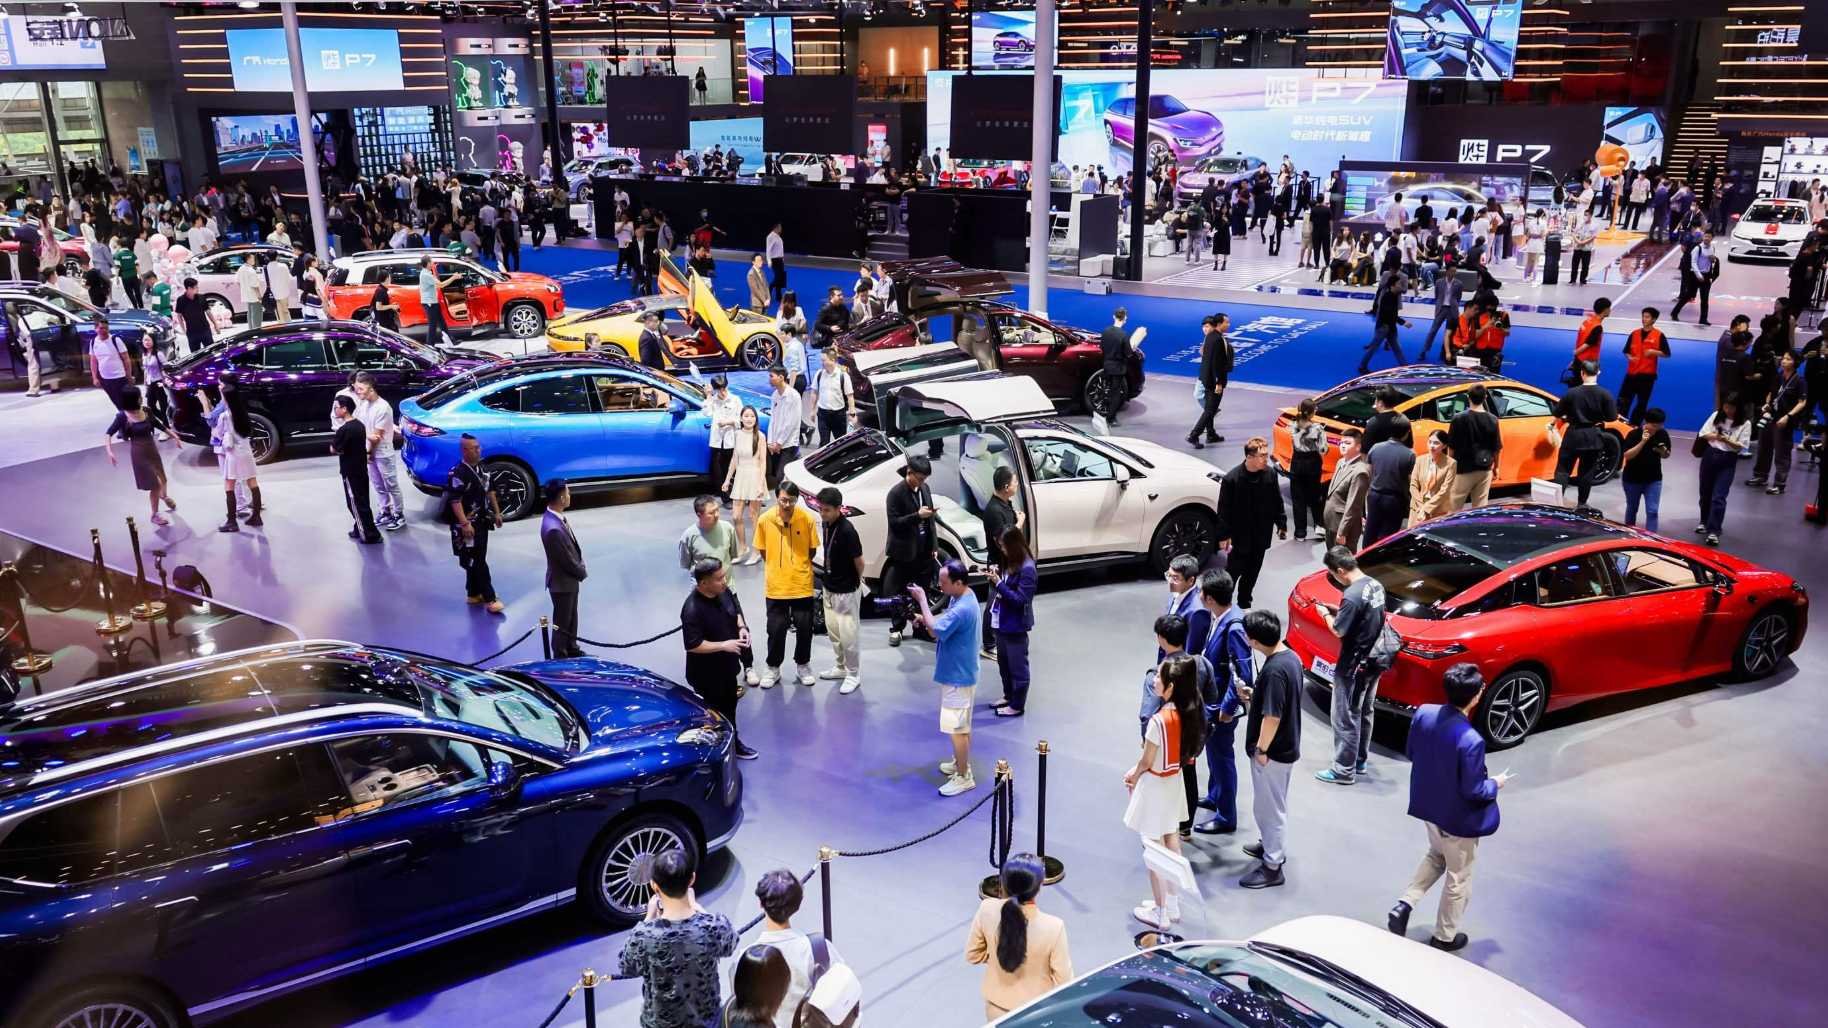
Domaće tržište novih energetskih vozila se brzo razvija, a neka mala preduzeća sa lošim poslovanjem su već prestala sa radom. Međutim, tržišna konkurencija je i dalje oštra, a svaki nemir na tržištu novih energetskih vozila može izazvati uznemirenje. Nedavno je aktuelna tema bila izjava da se u domaćem „automobilskom krugu“ već pojavio „Evergrande“. Na osnovu ove izjave, neki ljudi bi pomislili na BYD, koji ima brz rast obima prodaje. Ali za sada, možda Evergrande u automobilskom krugu već postoji, ali sudeći po podacima o prodaji, finansijskim izveštajima koje je objavio BYD i planovima za buduće proizvode, ovaj Evergrande u automobilskom krugu verovatno ukazuje na nešto drugo. Posebno na neke nove snage u proizvodnji automobila sa plitkim temeljima i niskom prodajom. Ako prodaja neko vreme ne dostigne očekivanja i sredstva ne stignu, one odmah ulaze u stanje šoka i blizu su zatvaranja.
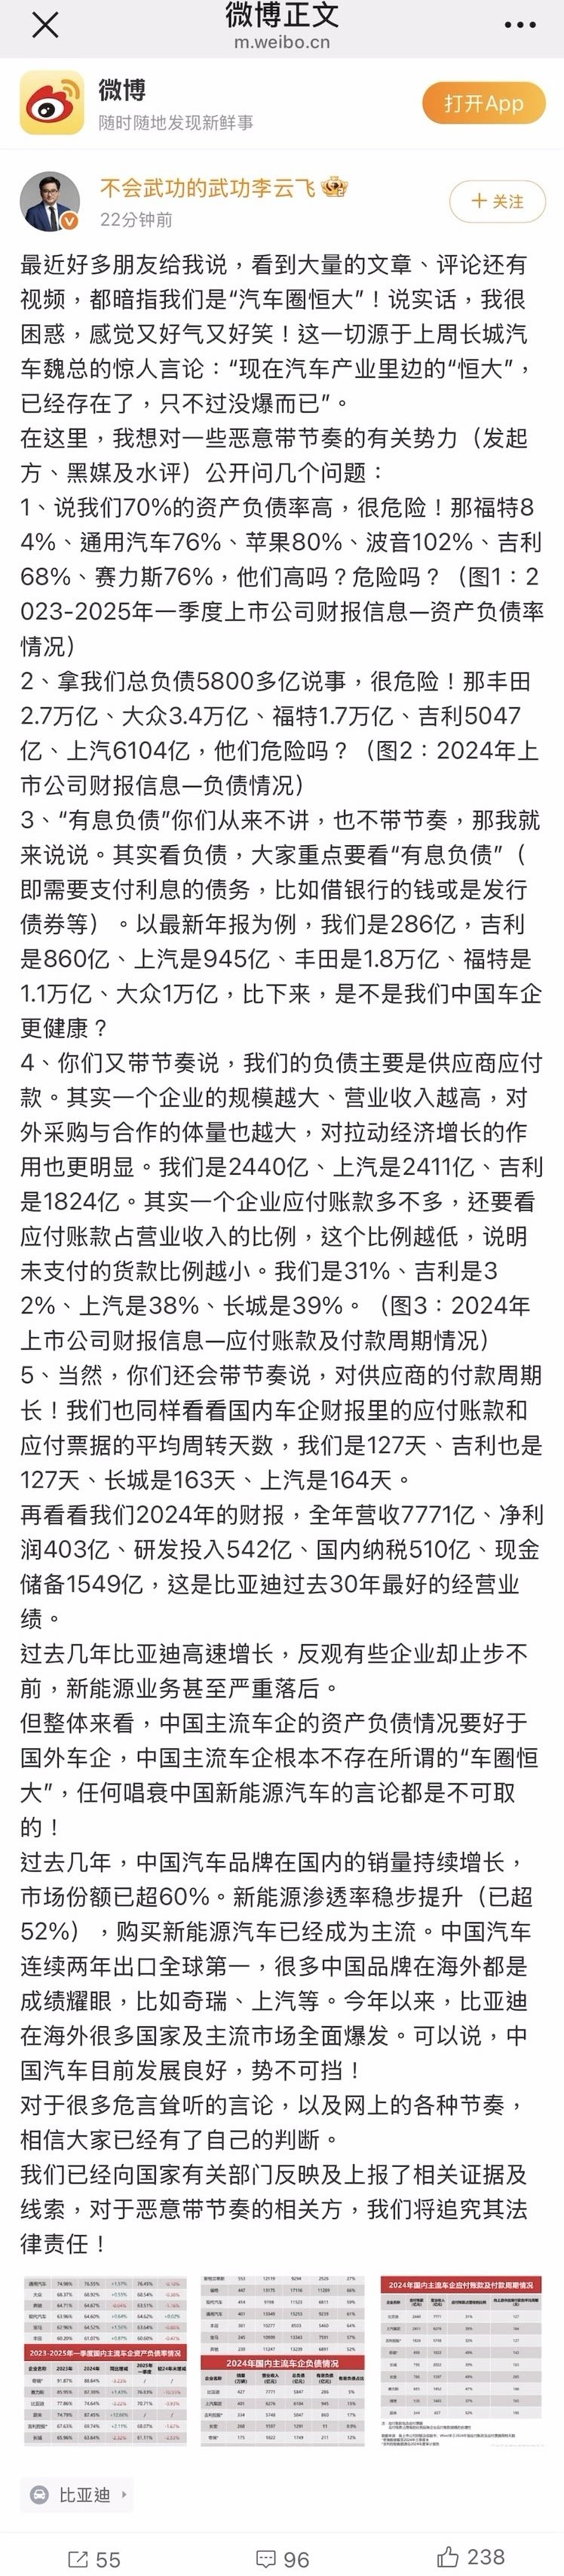
Po ovom pitanju, odgovorni u odeljenju za odnose s javnošću BYD-a, Li Junfei, takođe je objavio dugi Weibo post, što se može smatrati direktnim odgovorom na neke izjave na tržištu. Iz sadržaja Weibo posta, što se tiče podataka o prodaji i finansijskih podataka, BYD se nalazi u fazi zdravog i benignog rasta.
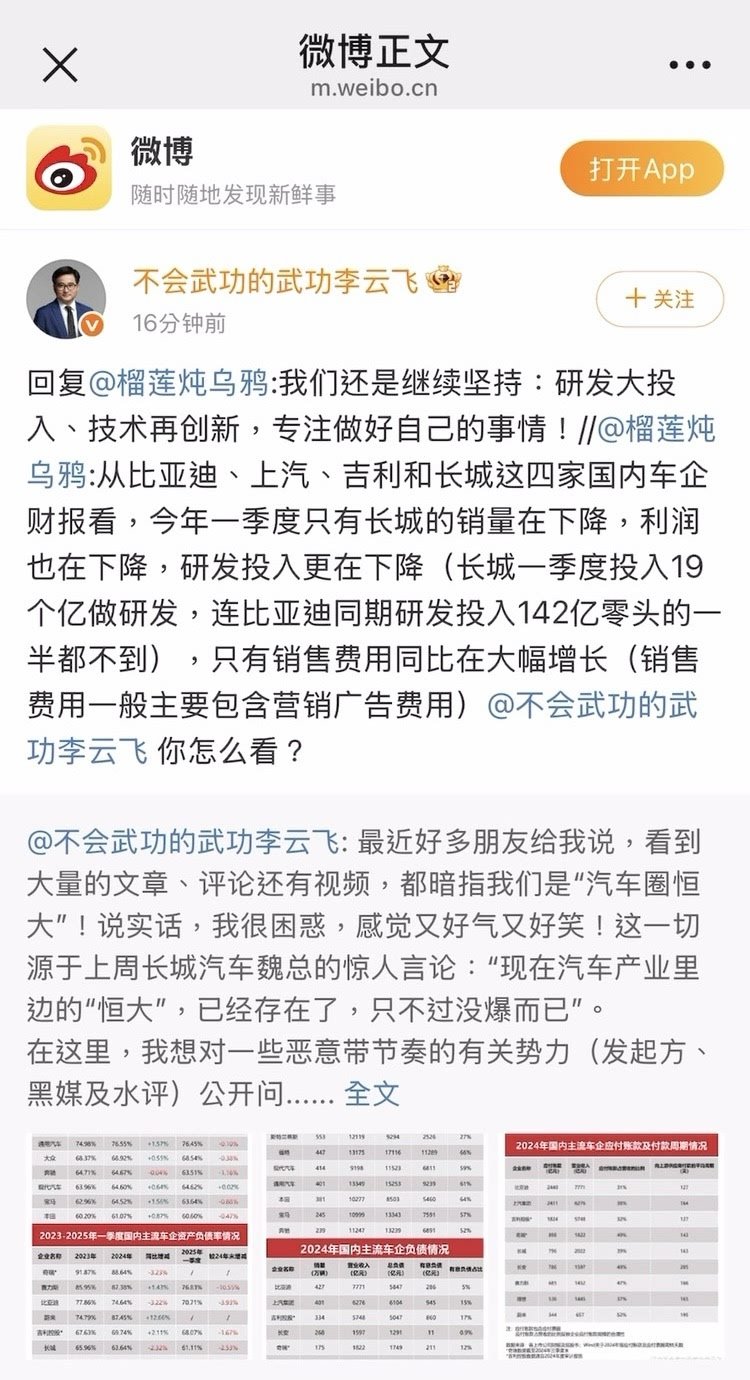
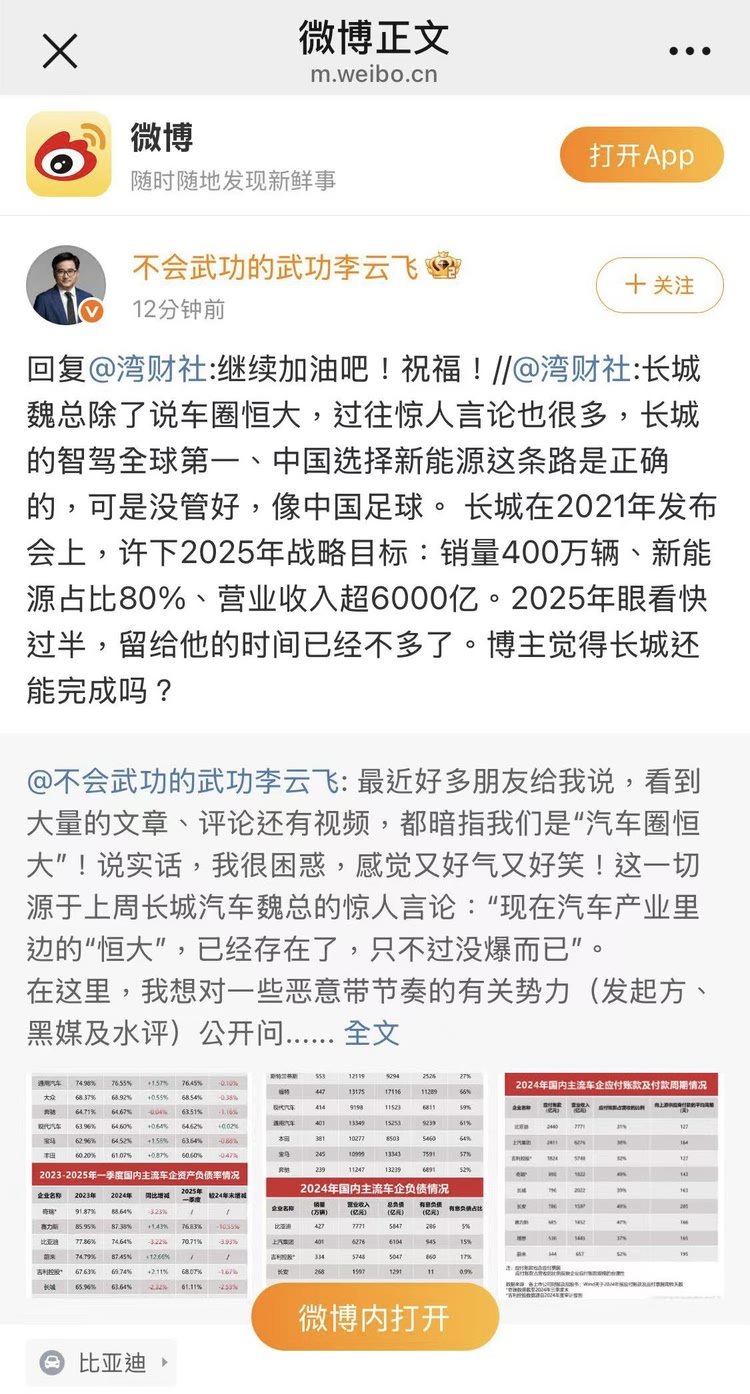
U naknadnim komentarima pri deljenju, on je takođe rekao: „Mi se i dalje držimo sledećeg: velika ulaganja u istraživanje i razvoj, ponovne inovacije u tehnologiji, fokusirani na obavljanje sopstvenih poslova!“
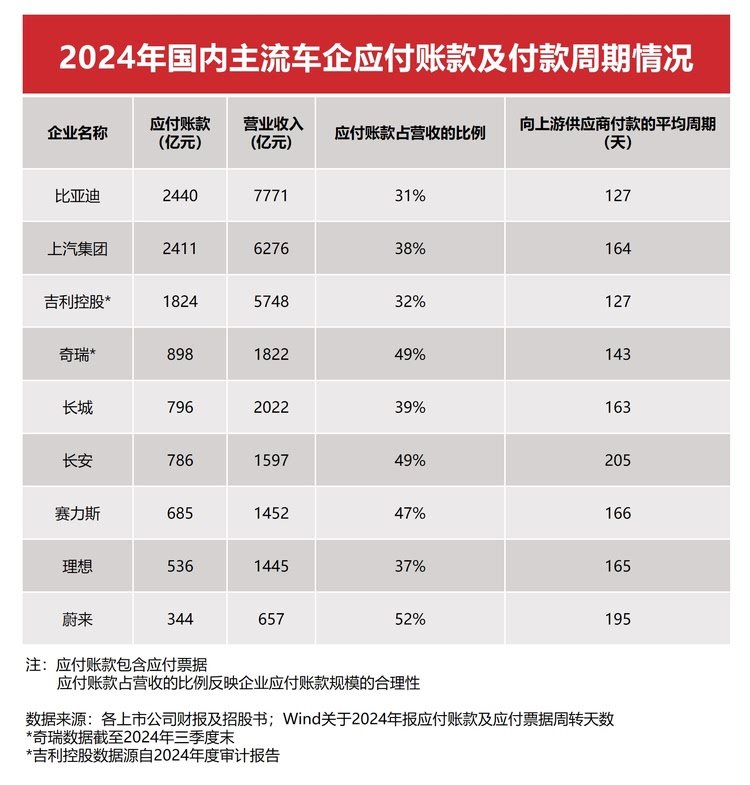
Dakle, može se predvideti da će BYD u budućnosti imati niz novih poteza u pogledu tehnološkog istraživanja i razvoja i novih proizvoda. Pored toga, u Weibo postu je podelio i tri grafikona koji prikazuju zaduženost, ciklus obaveza prema dobavljačima i stopu zaduženosti vodećih domaćih i stranih proizvođača automobila poslednjih godina. Vrlo su korisni za referencu. Posebno jedna stvar: BYD-ov ciklus plaćanja od 127 dana niži je od mnogih domaćih proizvođača automobila. S druge strane, stopa zaduženosti BYD-a ove godine pala je za 3,93 procentna poena u odnosu na prošlu godinu.
Takođe, iz tabela možemo izvući mnogo vrednih informacija. Prema finansijskom izveštaju za 2024. godinu, ukupna zaduženost je povezana sa obimom preduzeća i prihodima. Bilo da su u pitanju međunarodni giganti kao što su General Motors, Volkswagen, Mercedes, Toyota, ili vodeći domaći proizvođači automobila kao što su BYD, Geely, SAIC, Changan, stopa zaduženosti većine njih je preko 60%. Međutim, u kontekstu generalno visokih stopa zaduženosti, domaći i strani proizvođači automobila pokazuju različite trendove promena. Stopa zaduženosti vodećih domaćih proizvođača automobila značajno je opala, a njihova prednost postaje sve očiglednija, pri čemu se BYD posebno ističe, sa padom stope zaduženosti od skoro sedam procentnih poena u poslednjih šest meseci, na 70,7%, a prema trenutnom trendu, do kraja godine stopa zaduženosti bi mogla pasti na nivo „6“.
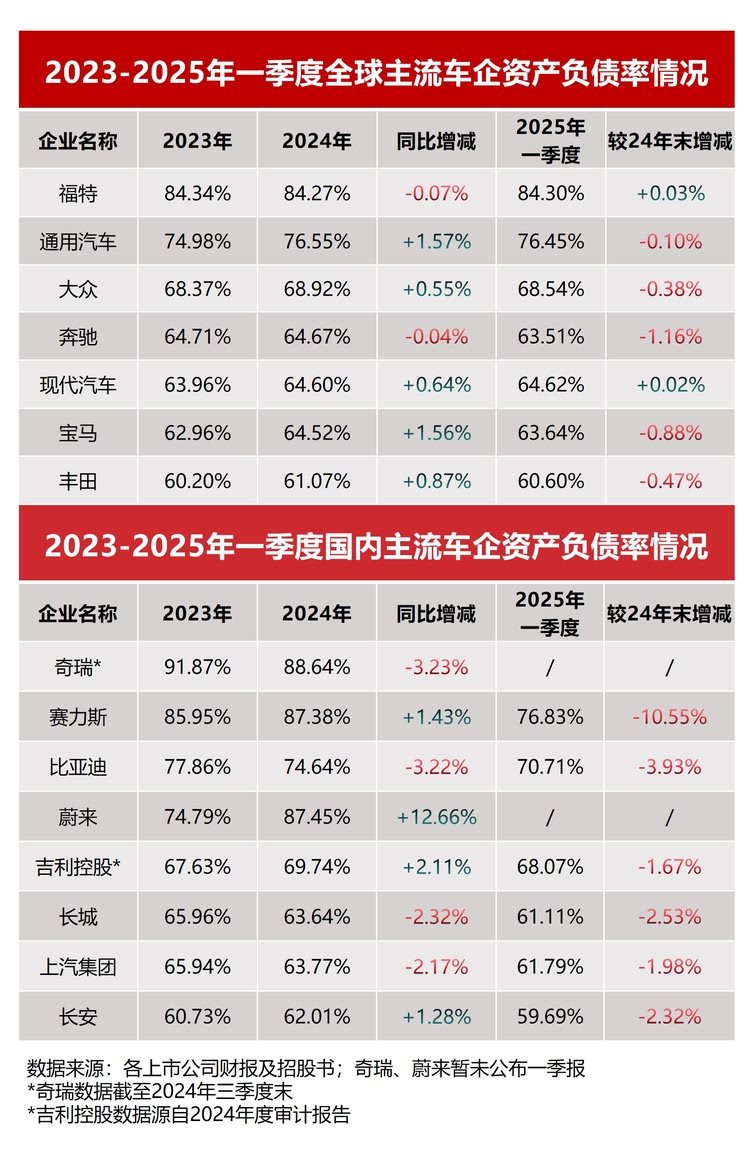
Pored toga, prema finansijskim podacima, stope zaduženosti tradicionalnih inostranih proizvođača automobila su generalno visoke, a kod nekih preduzeća nivo zaduženosti i dalje raste. Na primer, Ford i General Motors su u 2024. godini imali stopu zaduženosti od 84,27% i 76,55%, dok je udeo kamatonosnog duga bio čak 66% i 61%. Ukupna zaduženost giganta kao što su Volkswagen i Toyota čak premašuje prihode u istom periodu, što odražava ozbiljan pritisak na finansiranje sa kojim se suočavaju u procesu električne tranzicije.
Nasuprot tome, kineski proizvođači automobila su u 2024. godini postigli izuzetne rezultate. BYD kao tipičan predstavnik ne samo da je premašio prodaju od 4,27 miliona vozila, što je uporedivo sa Fordom i General Motorsom, već je i njegova struktura zaduženosti značajno bolja od one kod međunarodnih kolega. Stopa zaduženosti BYD-a pala je sa 77,86% u 2023. godini na 74,64% u 2024. godini, a u prvom kvartalu 2025. godine dodatno je pala na 70,7%, pokazujući snažnu sposobnost finansijske optimizacije.
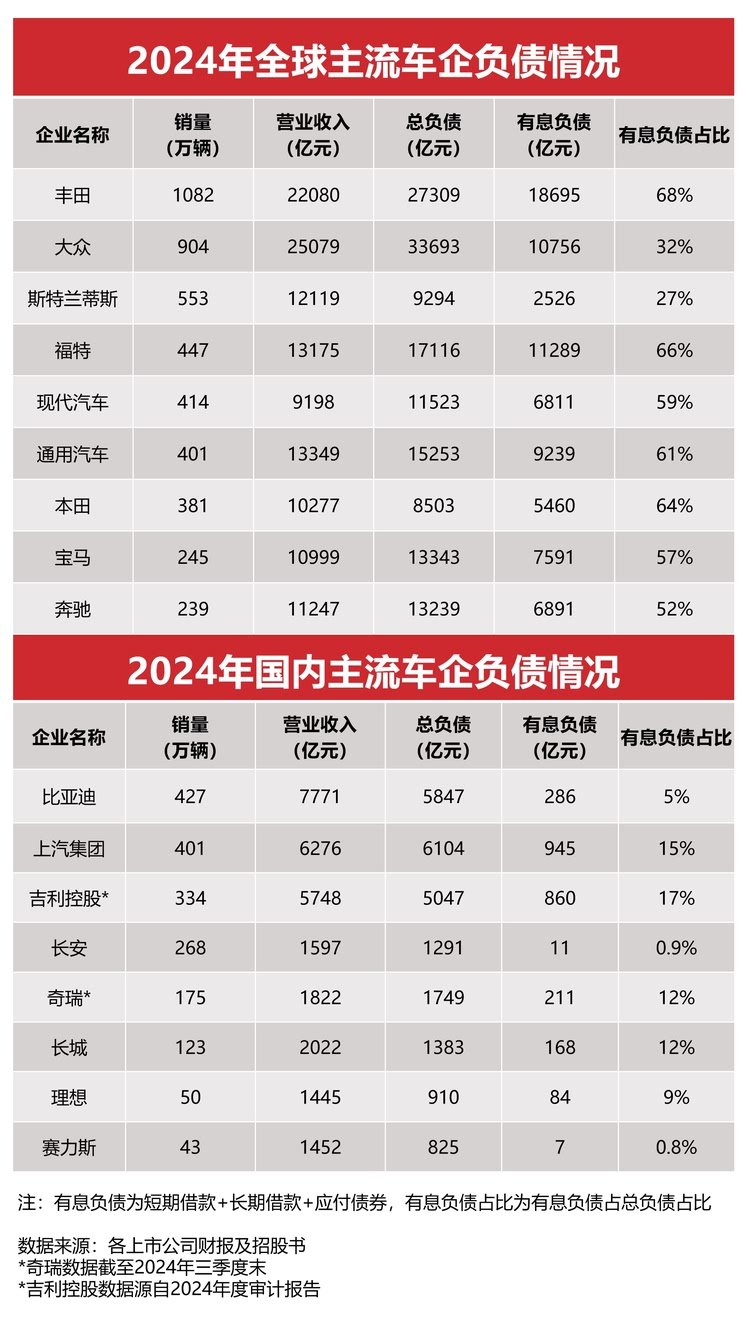
Za razliku od inostranih proizvođača automobila, kineski proizvođači automobila generalno imaju nisku zavisnost od kamatonosnog duga. Kamatonosni dug BYD-a čini samo 5% ukupnog duga, što je daleko niže od 68% kod Toyote i 66% kod Forda. Ovaj model poslovanja sa niskim leveridžom daje kineskim proizvođačima automobila prednost u pogledu pritiska otplate duga i upravljanja likvidnošću.
Dakle, iz globalnih finansijskih izveštaja proizvođača automobila za 2024. godinu može se videti da kineski proizvođači automobila osvajaju inicijativu u ovoj industrijskoj transformaciji sa zdravijom finansijskom strukturom i efikasnijim operativnim sposobnostima. Naravno, izazovi i dalje postoje. Kineski proizvođači automobila moraju kontinuirano jačati istraživanje i razvoj ključnih tehnologija, širiti međunarodno tržište, a istovremeno održavati finansijsku stabilnost, kako bi mogli da ostanu neporaženi u budućoj konkurenciji.


